
得益于透明的法规、对投资者友好的政策以及灵活的按揭方案,在迪拜购买房地产变得越来越简单。无论您是计划购买首套房的当地居民,还是正在探索该市场的国际投资者,了解按揭体系对于做出明智的决策都至关重要。
谁符合在迪拜申请抵押贷款的条件?
迪拜的住房贷款面向阿联酋公民、居民以及非居民国际买家开放。申请资格需满足一系列要求,具体标准会根据居留身份、月收入、就业类型(受雇或自雇)以及每位申请人具体情况下的其他财务因素而有所不同。
迪拜有哪些房贷选择?
迪拜的银行提供多种针对不同类型购房者的住房贷款方案。选择合适的方案取决于您的居留身份、财务能力以及投资目标。
固定利率抵押贷款:
在整个贷款期限内提供稳定的月供,因此非常适合长期财务规划。
浮动利率抵押贷款:
利率随市场波动,根据市场情况,这可能会导致每月还款额减少或增加。
符合伊斯兰教法(沙里亚)的融资:
这些抵押贷款不收取利息,而是采用符合伊斯兰教法的利润分成模式。它适合寻求符合宗教规定的融资方式的购房者。
迪拜的最高贷款额度是多少?
阿联酋的房产抵押贷款通常可覆盖房产价值的50%至80%。具体贷款比例取决于多项因素,包括房产总价、买方的居留身份、收入水平、信用记录、现有财务负担以及就业经历。这些因素综合决定银行最终批准的贷款价值比。
阿联酋的首付要求
即使您计划申请房产抵押贷款,仍需支付首付款。在大多数情况下,买家应准备预先支付房产价格的20%,此外还需支付迪拜土地局(DLD)4%的登记费。在计划购买迪拜房产时,这些初期费用是预算中必须考虑的重要部分,因为它们占整体投资的很大比例。
阿联酋申请抵押贷款所需的文件
银行需要相关文件来核实申请人的财务状况、身份及信用状况。常见所需文件包括:
• 护照及阿联酋签证复印件
• 居民的阿联酋身份证
• 收入证明或工资单
• 过去3至6个月的银行对账单
• 信用报告
非居民购房者可能需要提供额外的财务文件,例如海外收入证明或纳税申报表。
了解房产贷款申请流程
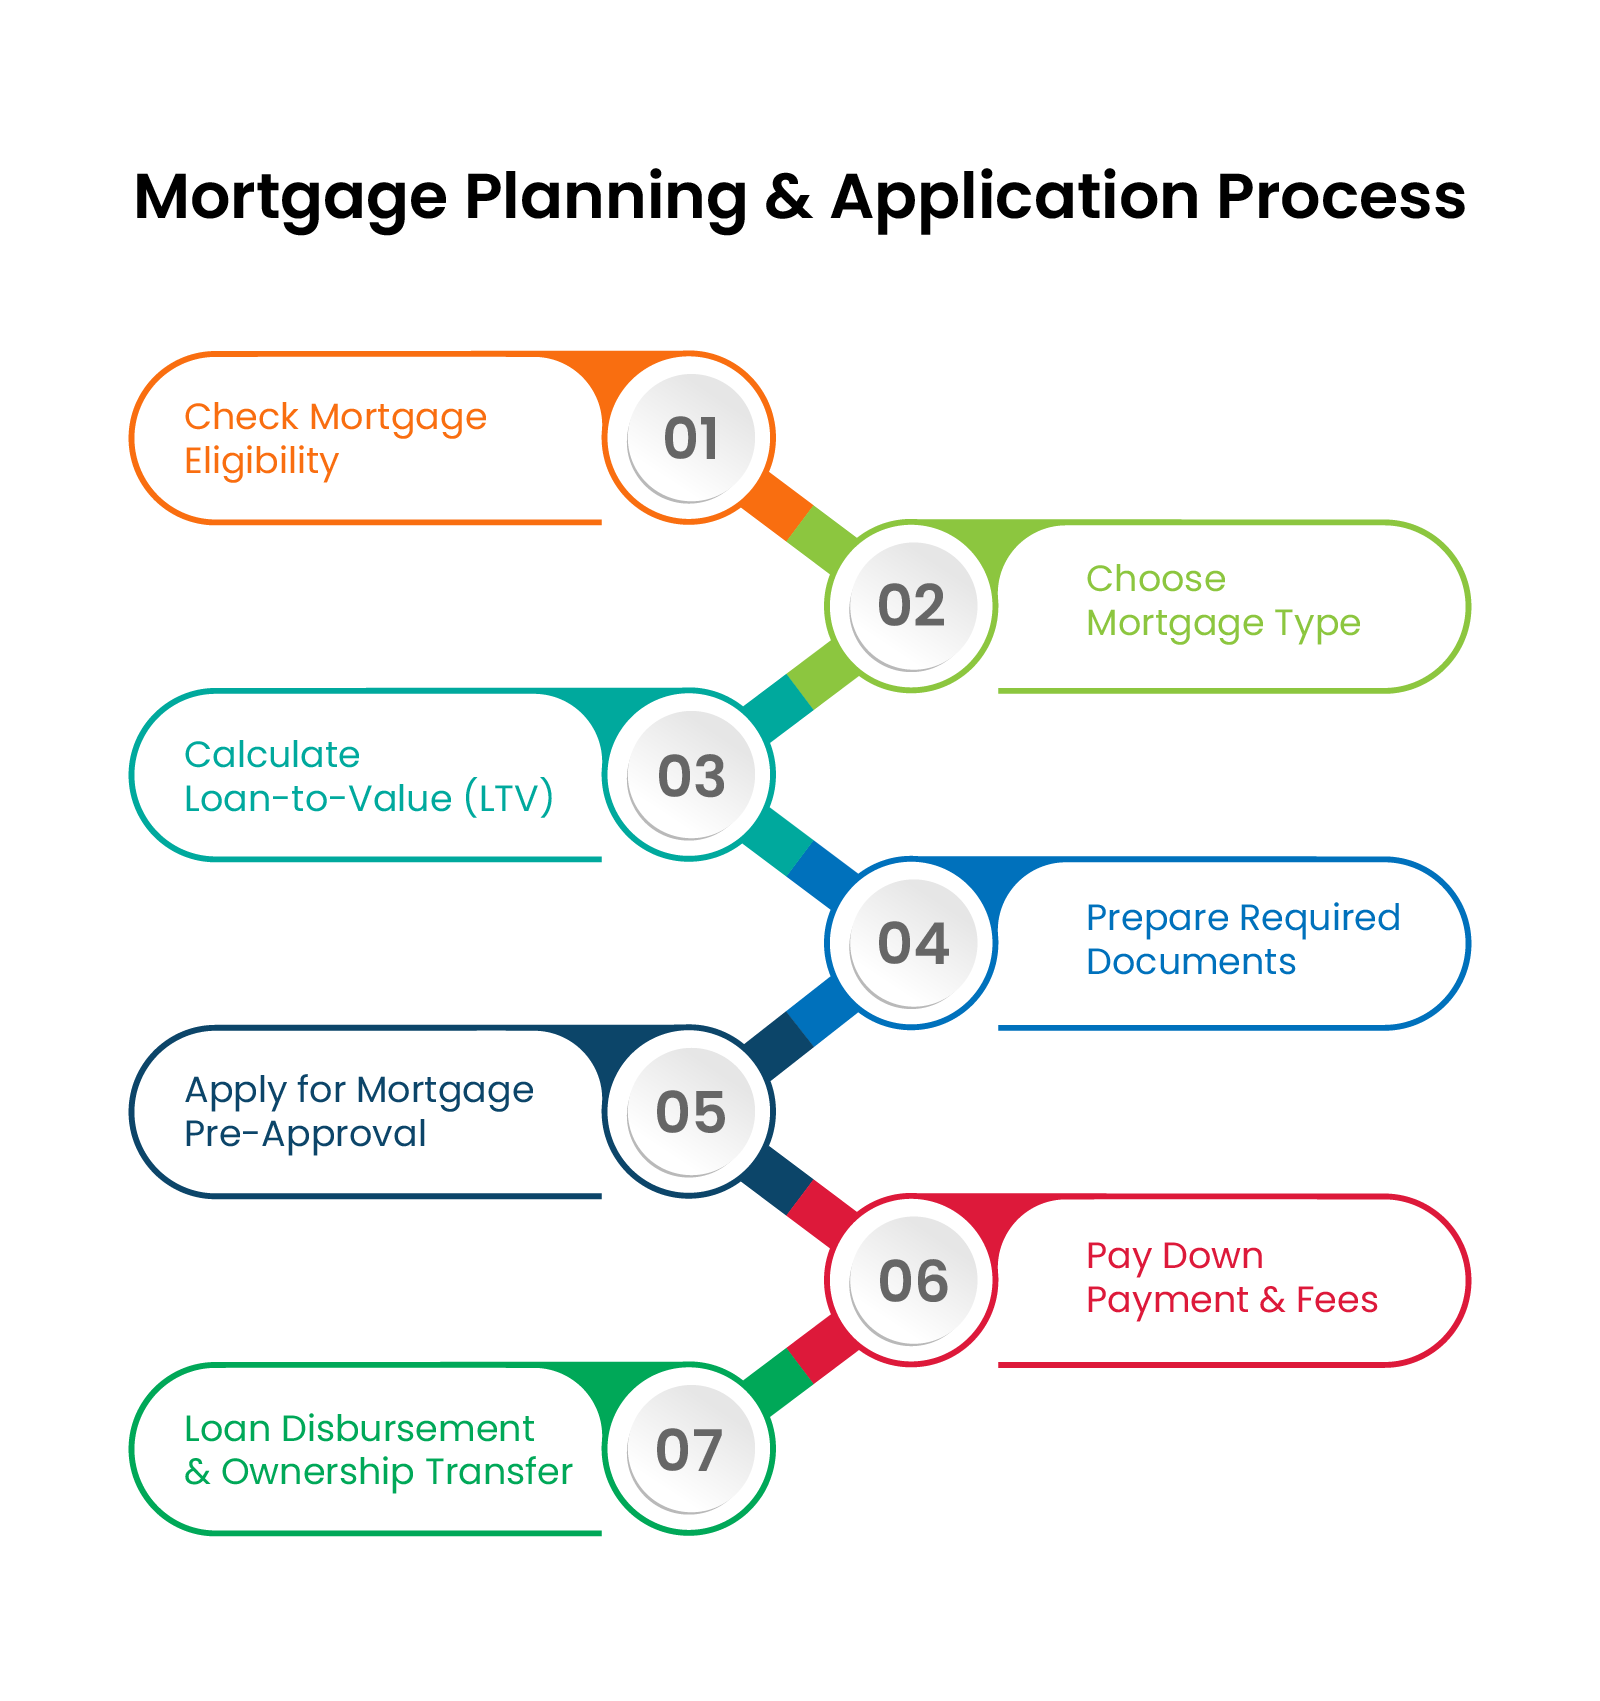
1- 您可以通过直接联系您选择的银行,或通过持牌抵押贷款经纪人来启动这一流程。在迪拜,住房贷款服务仅由银行提供,且抵押贷款必须在迪拜土地局(DLD)注册,才能获得法律认可。
2- 接下来,您将根据自身的财务状况选择合适的房贷方案,并确定最合适的贷款结构。在此阶段,您需要提交必要的文件以供审核。迪拜的房贷产品在利率和条款方面各不相同,目前许多银行都提供了在线房贷计算器。通过这些工具,您可以输入个人详细信息,并根据不同的贷款方案估算预计的每月还款额。
3- 随后,您将获得房贷预批函。该文件确认您符合申请住房贷款的条件,并注明了您可借贷的最高金额。在迪拜,房贷预批函的办理通常需要三到五个工作日,有效期一般为60至90天。
4- 在审阅各项选项并确定您心仪的按揭方案后,您将支付所需的首付款,并从银行处获得一份明确的还款计划。
5- 在房产过户的最后阶段,银行或抵押贷款机构会将批准的贷款金额直接支付给卖方。一旦完成这一步骤,该房产的所有权便正式转移至您名下。
买家应考虑的其他费用
在迪拜购买房产时,除了首付款和按揭还款外,还需支付一些强制性费用。
- DLD注册费:房产价值的4%
- 受托人办公室费用:约2,000–4,000阿联酋迪拉姆
这涉及在迪拜土地局批准的受托人中心进行房产所有权的合法转让。
- 代理佣金:约2%
- 抵押登记费:贷款总额的0.25%
这些费用旨在确保完全符合法律要求,并妥善处理所有权和融资文件。
抵押贷款预批与规划
强烈建议在开始寻找房产之前先获得按揭预批。预批能让买家清楚了解自己的借款能力,有助于制定切合实际的预算并简化选房流程。此外,这还能向卖家和开发商展示买家的诚意,在谈判和预订阶段可能带来优势。
再融资与贷款管理
一旦抵押贷款生效,通过再融资方案和审慎的贷款管理,可以优化财务安排。购房者可以调整还款条款、合并贷款,或在有更优惠利率可选时进行转换。有效的贷款管理能最大限度地减轻财务压力,并确保在迪拜的房产持有——无论是自住还是长期投资——都能保持可持续性。
开发商付款计划——抵押贷款的实用替代方案
对于无法或不愿申请银行抵押贷款的买家而言,开发商提供的付款计划为进入房地产市场提供了一种灵活的选择。这些计划对于希望快速实现投资多元化的投资者,以及可能不符合阿联酋抵押贷款资格标准的国际买家而言尤为有用。
开发商通常会根据房产的施工进度,将付款分阶段安排。这些计划不涉及利率、贷款申请或银行评估,而是由买家与开发商之间直接达成协议。
期房付款计划如何运作
- 当您直接从开发商处购买期房时,也需支付首付款(通常为20% + 4%的DLD注册费)。首付款应在预订或签署《买卖协议》(SPA)时结清。
- 常见的付款方案包括:
在迪拜房地产领域,诸如“50/50”或“60/40”等常见的付款方案,描述了房产总价在施工期间支付的部分与交房时或交房后支付的部分之间的分配比例。
例如,“50/50付款计划”是指在施工期间,根据施工进度节点分期支付房价的50%;剩余的50%则在交房时或交房后支付,具体视计划而定。
60/40付款计划也是如此,即在项目施工期间,按阶段分批支付房产价格的60%。剩余的40%应在交房时或交房后几年内付清。
购房者为何选择期房付款方案
与现房相比,期房购买的财务门槛较低,因此既吸引了首次购房者,也吸引了投资者。由于无需银行贷款,购房者无需满足严格的抵押贷款条件或接受信用审查,即可购得房产。此外,许多期房项目还提供:
- 初期成本较低
- 现代化的布局和全新的设施
- 竣工后具有强劲的资本增值潜力
- 部分精选项目提供极具吸引力的交房后付款方案
2025年是购买迪拜房产的好时机吗?
迪拜房地产市场之所以依然具有吸引力,原因在于:
- 热门社区的租金收益率普遍较高
- 无需缴纳房产税
- 对投资者友好的法规
- 来自本地和国际买家的需求保持稳定
无论是作为自住还是投资,迪拜依然是全球最具吸引力的房地产市场之一。
常见问题
- 在阿联酋申请住房贷款有多容易?
在阿联酋申请住房贷款通常较为容易,特别是对于收入稳定、信用记录良好且有能力支付所需首付款的申请人而言。
- 迪拜的房贷利率是多少?
迪拜的房贷利率通常因银行、贷款类型和市场状况而异。固定利率房贷的利率通常在3%至5%之间。
- 如果我在迪拜不偿还房贷会怎样?
在迪拜拖欠房贷可能会带来严重后果。银行通常会首先联系借款人,要求其偿还欠款或商讨债务重组方案。若持续拖欠,可能会导致银行采取法律行动,从而面临房产被收回和拍卖的风险。为避免这种情况,借款人一旦遇到财务困难,应立即联系贷款机构,因为银行通常愿意重新协商还款条款。
