
L'achat d'un bien immobilier à Dubaï est devenu de plus en plus simple grâce à une réglementation transparente, à des politiques favorables aux investisseurs et à des options de crédit immobilier flexibles. Que vous soyez un résident envisageant d'acheter votre première résidence ou un investisseur international souhaitant explorer le marché, il est essentiel de bien comprendre le système de crédit immobilier pour prendre des décisions en toute connaissance de cause.
Qui peut prétendre à un crédit immobilier à Dubaï ?
À Dubaï, les prêts immobiliers sont accessibles aux ressortissants des Émirats arabes unis, aux résidents et aux acquéreurs internationaux non résidents. L'éligibilité est soumise à un ensemble de conditions qui varient en fonction de facteurs tels que le statut de résidence, les revenus mensuels, le type d'emploi (salarié ou indépendant) et d'autres considérations financières propres à la situation de chaque demandeur.
Quelles sont les options de crédit immobilier disponibles à Dubaï ?
Les banques de Dubaï proposent plusieurs solutions de crédit immobilier adaptées à différents types d'acheteurs. Le choix de l'option la plus adaptée dépend de votre statut de résidence, de vos capacités financières et de vos objectifs d'investissement.
Prêts immobiliers à taux fixe :
Ils garantissent des mensualités stables tout au long de la durée du prêt, ce qui en fait une solution idéale pour la planification financière à long terme.
Prêts hypothécaires à taux variable :
Les taux d'intérêt varient en fonction du marché, ce qui peut entraîner une baisse ou une hausse des mensualités selon les conditions du marché.
Financement islamique/conforme à la charia :
Au lieu de prélever des intérêts, ces prêts hypothécaires reposent sur un modèle basé sur le profit, conforme à la charia. Ils conviennent aux acheteurs à la recherche d'un financement conforme aux préceptes religieux.
Quel est le montant maximal d'un prêt à Dubaï ?
Aux Émirats arabes unis, les prêts immobiliers couvrent généralement entre 50 % et 80 % de la valeur d'un bien immobilier. Le pourcentage exact proposé dépend de plusieurs facteurs, notamment le prix total du bien, le statut de résidence de l'acheteur, son niveau de revenus, ses antécédents de crédit, ses engagements financiers existants et son parcours professionnel. L'ensemble de ces éléments détermine le ratio prêt/valeur final approuvé par la banque.
Conditions relatives à l'apport personnel aux Émirats arabes unis
Même si vous envisagez de contracter un crédit immobilier, un apport personnel reste obligatoire. Dans la plupart des cas, les acheteurs doivent s’attendre à verser d’emblée 20 % du prix du bien, en plus des frais d’enregistrement de 4 % prélevés par le Département foncier de Dubaï (DLD). Il est essentiel de prendre en compte ces coûts initiaux dans votre budget lorsque vous envisagez l’achat d’un bien immobilier à Dubaï, car ils représentent une part importante de l’investissement global.
Documents requis pour obtenir un prêt immobilier aux Émirats arabes unis
Les banques exigent des pièces justificatives afin de vérifier la stabilité financière, l'identité et la solvabilité des clients. Parmi les documents couramment demandés, on trouve :
• Une copie du passeport et du visa des Émirats arabes unis
• La carte d'identité émiratie pour les résidents
• Un justificatif de revenus ou une attestation de salaire
• Les relevés bancaires des 3 à 6 derniers mois
• Le rapport de solvabilité
Les acheteurs non-résidents peuvent être amenés à fournir des justificatifs financiers supplémentaires, tels qu'une attestation de revenus à l'étranger ou des déclarations fiscales.
Comprendre le processus de demande de prêt immobilier
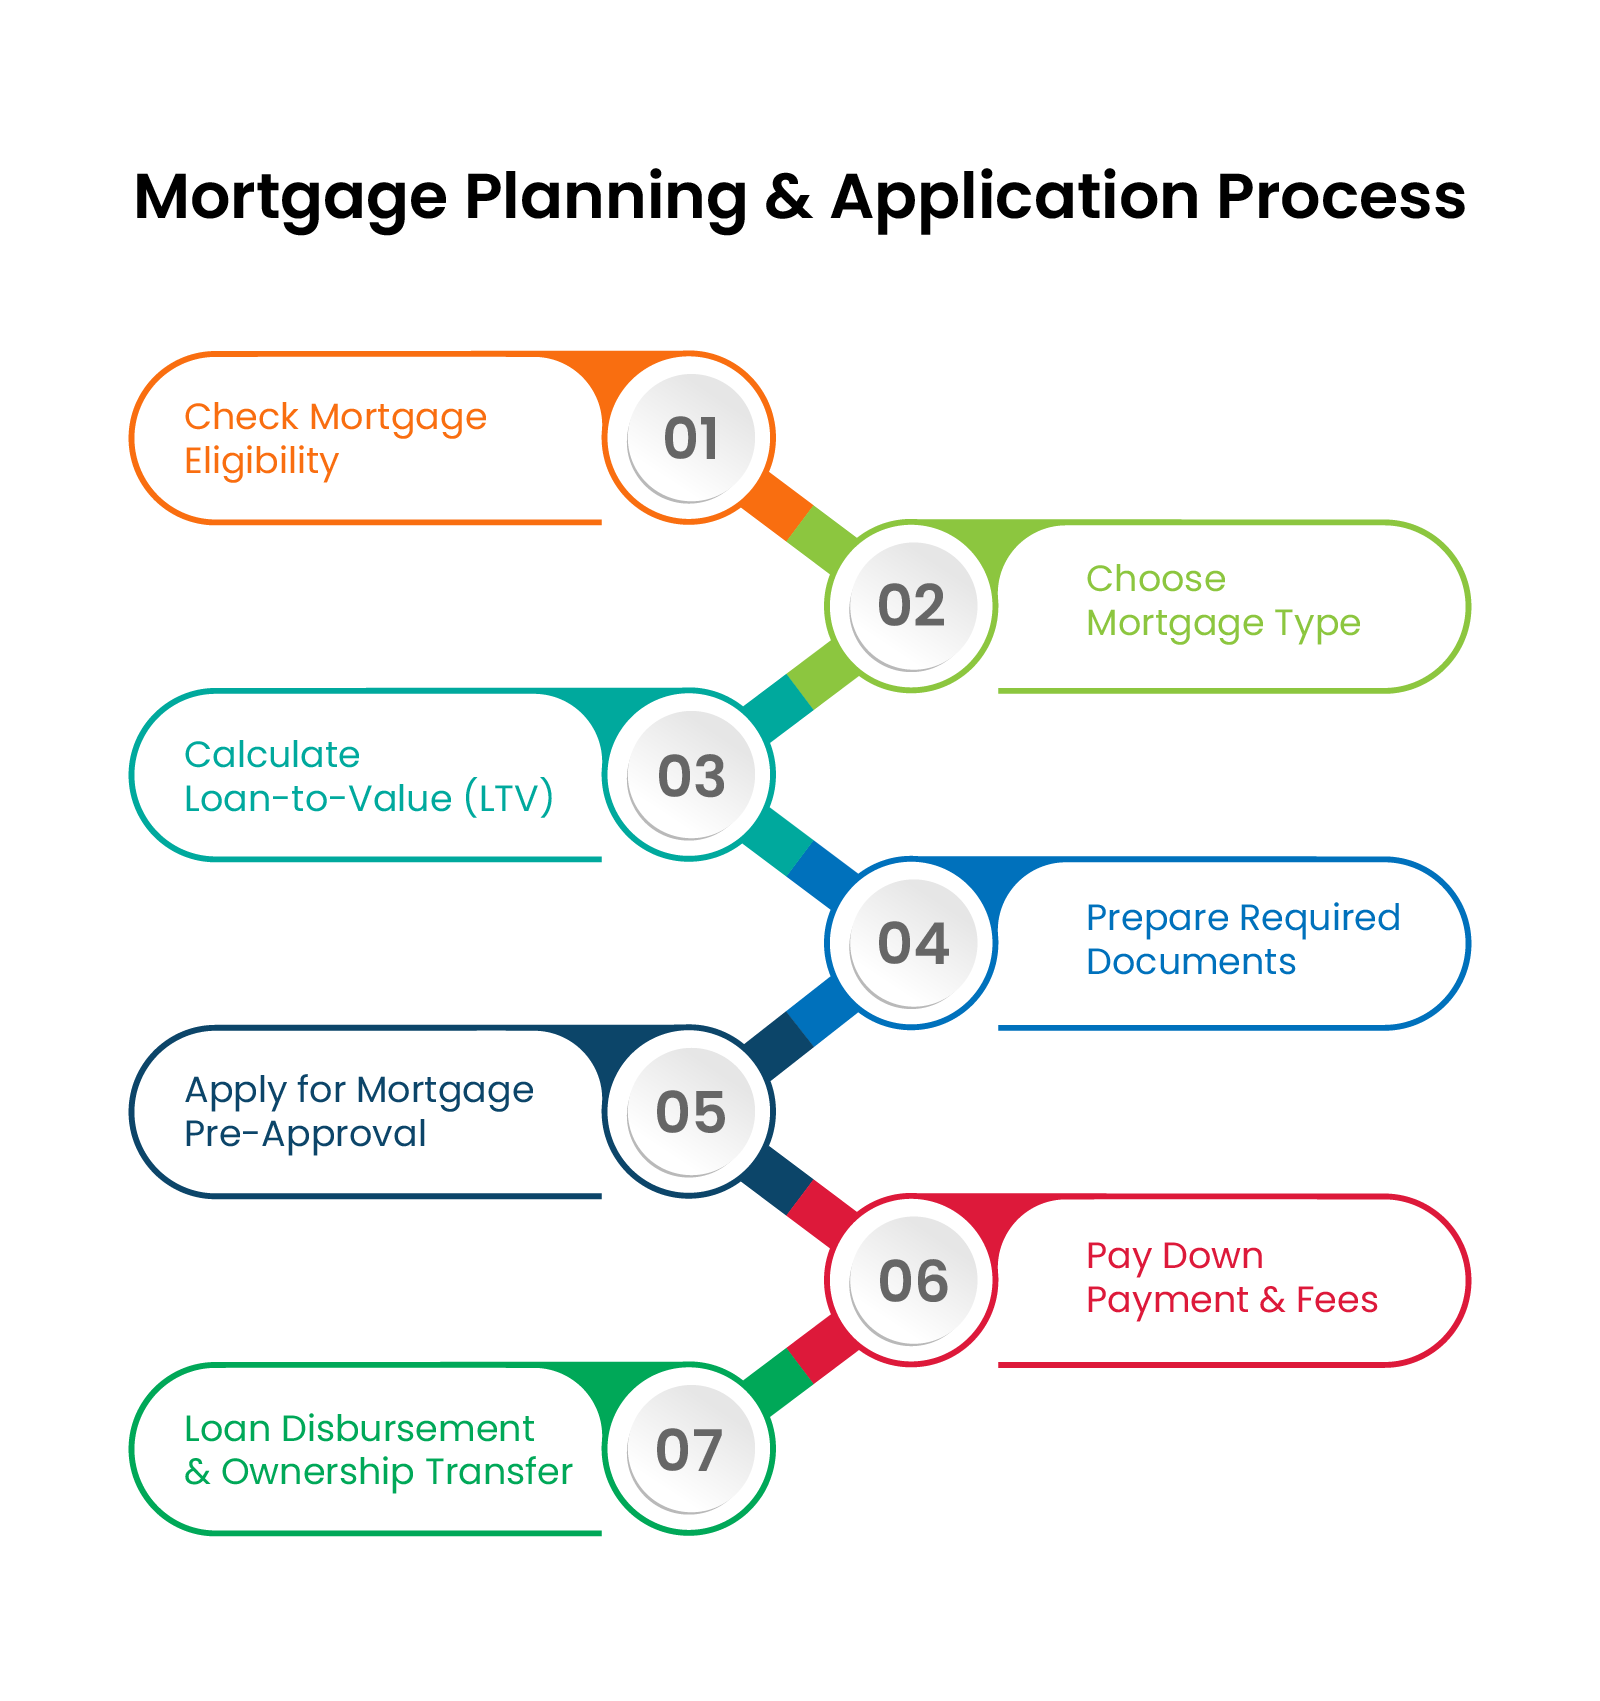
1- Vous pouvez entamer la démarche en contactant directement la banque de votre choix ou en faisant appel à un courtier en crédit immobilier agréé. À Dubaï, le financement immobilier est assuré exclusivement par les banques, et pour qu’un crédit immobilier soit légalement reconnu, il doit être enregistré auprès du Département foncier de Dubaï (DLD).
2- Vous devrez ensuite sélectionner une offre de prêt immobilier adaptée à votre profil financier et choisir la structure de prêt la plus appropriée. À ce stade, vous devrez fournir les documents nécessaires à l’évaluation de votre dossier. Les offres de prêt immobilier à Dubaï varient en termes de taux d’intérêt et de conditions, et de nombreuses banques proposent désormais des simulateurs de prêt en ligne. Ces outils vous permettent de saisir vos informations personnelles et d’estimer le montant de vos mensualités en fonction de différents scénarios de prêt.
3- Par la suite, vous obtiendrez une pré-approbation de prêt immobilier. Ce document confirme votre éligibilité à un prêt immobilier et précise le montant maximal que vous pouvez emprunter. À Dubaï, le traitement d'une pré-approbation de prêt immobilier prend généralement entre trois et cinq jours ouvrés et celle-ci est habituellement valable pendant une période de 60 à 90 jours.
4- Après avoir examiné les différentes options et choisi le prêt immobilier qui vous convient, vous devrez verser l'apport initial requis et la banque vous remettra un échéancier de remboursement précis.
5- Lors de la dernière étape du transfert de propriété, la banque ou l'organisme de crédit hypothécaire verse le montant du prêt approuvé directement au vendeur. Une fois cette opération effectuée, la propriété du bien vous est officiellement transférée.
Frais supplémentaires à prendre en compte par les acheteurs
L'achat d'un bien immobilier à Dubaï entraîne des frais obligatoires qui s'ajoutent à l'apport initial et aux mensualités du crédit immobilier.
- Frais d'enregistrement DLD : 4 % de la valeur du bien immobilier
- Frais de gestion fiduciaire : environ 2 000 à 4 000 AED
Ce service concerne le transfert légal de la propriété d'un bien immobilier au sein d'un centre fiduciaire agréé par le Service foncier de Dubaï.
- Commission d'agence : environ 2 %
- Frais d'enregistrement de l'hypothèque : 0,25 % du montant total du prêt
Ces frais garantissent le respect total des exigences légales et le traitement en bonne et due forme des documents relatifs à la propriété et au financement.
Pré-approbation et planification d'un crédit immobilier
Il est vivement recommandé d'obtenir une pré-approbation de prêt immobilier avant de commencer vos recherches immobilières. La pré-approbation permet aux acheteurs d'avoir une idée précise de leur capacité d'emprunt, ce qui les aide à établir un budget réaliste et à affiner leur sélection de biens. Elle témoigne également de leur sérieux auprès des vendeurs et des promoteurs, ce qui peut s'avérer avantageux lors des négociations et de la réservation.
Refinancement et gestion des prêts
Une fois le crédit immobilier contracté, les options de refinancement et une gestion rigoureuse du prêt permettent d’optimiser les engagements financiers. Les acheteurs peuvent adapter les conditions de remboursement, regrouper leurs prêts ou opter pour de meilleurs taux d’intérêt si ceux-ci sont disponibles. Une gestion efficace du prêt réduit au minimum le stress financier et garantit que l’acquisition d’un bien immobilier à Dubaï reste viable, que ce soit à des fins d’usage personnel ou d’investissement à long terme.
Les plans de paiement des promoteurs immobiliers : une alternative pratique aux prêts immobiliers
Pour les acheteurs qui ne peuvent pas ou ne souhaitent pas contracter un crédit immobilier auprès d’une banque, les plans de paiement proposés par les promoteurs offrent une option flexible pour accéder au marché. Ces plans sont particulièrement utiles pour les investisseurs cherchant à diversifier rapidement leur portefeuille ou pour les acheteurs internationaux qui ne remplissent pas nécessairement les critères d’éligibilité aux crédits immobiliers aux Émirats arabes unis.
Les promoteurs organisent généralement les paiements par étapes, en fonction de l’avancement des travaux de construction. Ces plans n’impliquent ni taux d’intérêt, ni demande de prêt, ni évaluation bancaire. Il s’agit plutôt d’un accord direct entre l’acheteur et le promoteur.
Comment fonctionnent les plans de paiement pour les biens immobiliers sur plan ?
- Un acompte initial (généralement de 20 % + 4 % de frais d'enregistrement DLD) est également exigé lorsque vous achetez un bien immobilier sur plan directement auprès du promoteur. Cet acompte doit être versé au moment de la réservation ou de la signature du contrat de vente (SPA).
- Les modalités de paiement courantes sont les suivantes :
Dans le secteur immobilier de Dubaï, les modalités de paiement courantes, telles que « 50/50 » ou « 60/40 », indiquent la répartition du prix total du bien immobilier entre les versements effectués pendant la construction et ceux effectués lors de la remise des clés ou après celle-ci.
Par exemple, un plan de paiement 50/50 signifie que 50 % du prix du bien immobilier sont versés pendant la construction, par versements échelonnés en fonction des étapes clés du chantier. Les 50 % restants sont versés à la remise des clés ou après celle-ci, selon les modalités du plan.
Il en va de même pour un plan de paiement 60/40, dans le cadre duquel 60 % du prix du bien immobilier sont versés par tranches pendant la construction, au fur et à mesure de l'avancement du projet. Les 40 % restants doivent être réglés à la remise des clés ou dans les quelques années qui suivent.
Pourquoi les acheteurs optent-ils pour des plans de paiement sur plan ?
Les achats sur plan attirent aussi bien les primo-accédants que les investisseurs en raison d’un seuil financier moins élevé que pour les biens immobiliers achevés. Comme aucun financement bancaire n’est nécessaire, les acheteurs peuvent acquérir un bien sans devoir satisfaire à des critères stricts d’octroi de prêt immobilier ni se soumettre à des vérifications de solvabilité. De plus, de nombreux projets sur plan proposent :
- Coûts initiaux réduits
- Des agencements modernes et de nouveaux équipements
- Fort potentiel de plus-value à la livraison
- Des modalités de paiement avantageuses après la remise des clés dans certains projets
L'année 2025 est-elle un bon moment pour acheter un bien immobilier à Dubaï ?
Le marché immobilier de Dubaï reste attractif pour les raisons suivantes :
- Des rendements locatifs élevés dans les quartiers prisés
- Pas d'impôt foncier
- Une réglementation favorable aux investisseurs
- Une demande soutenue de la part des acheteurs locaux et internationaux
Que ce soit pour une résidence principale ou à des fins d'investissement, Dubaï reste l'un des marchés immobiliers les plus attractifs au monde.
Foire aux questions
- Est-il facile d'obtenir un crédit immobilier aux Émirats arabes unis ?
Il est généralement facile d'obtenir un crédit immobilier aux Émirats arabes unis, en particulier pour les demandeurs disposant d'un revenu stable, d'un historique de crédit irréprochable et capables de verser l'apport initial requis.
- Quels sont les taux d'intérêt des prêts immobiliers à Dubaï ?
Les taux d'intérêt des prêts immobiliers à Dubaï varient généralement en fonction de la banque, du type de prêt et des conditions du marché. Les prêts immobiliers à taux fixe se situent souvent entre 3 % et 5 %.
- Que se passe-t-il si je ne paie pas mon crédit immobilier à Dubaï ?
Le non-paiement des mensualités d'un crédit immobilier à Dubaï peut avoir de graves conséquences. Les banques commencent généralement par contacter l'emprunteur afin de recouvrer les sommes dues ou d'étudier les possibilités de restructuration. La persistance du non-paiement peut entraîner une procédure judiciaire, avec le risque d'une saisie du bien immobilier et de sa mise aux enchères. Pour éviter cela, les emprunteurs doivent contacter leur prêteur dès l'apparition de difficultés financières, car les banques sont souvent disposées à renégocier les conditions de remboursement.
