
Приобретение недвижимости в Дубае становится всё более простым благодаря прозрачному законодательству, благоприятной для инвесторов политике и гибким условиям ипотечного кредитования. Независимо от того, являетесь ли вы резидентом, планирующим приобрести своё первое жильё, или иностранным инвестором, изучающим рынок, понимание системы ипотечного кредитования имеет решающее значение для принятия обоснованных решений.
Кто имеет право на получение ипотечного кредита в Дубае?
Ипотечные кредиты в Дубае доступны гражданам ОАЭ, резидентам и иностранным покупателям, не проживающим в стране. Право на получение кредита зависит от ряда требований, которые варьируются в зависимости от таких факторов, как статус проживания, ежемесячный доход, тип занятости (наемный работник или индивидуальный предприниматель), а также других финансовых аспектов, характерных для конкретной ситуации каждого заявителя.
Какие варианты ипотечного кредитования доступны в Дубае?
Банки Дубая предлагают несколько вариантов ипотечного кредитования, разработанных с учетом потребностей различных категорий покупателей. Выбор подходящего варианта зависит от вашего статуса проживания, финансовых возможностей и инвестиционных целей.
Ипотечные кредиты с фиксированной ставкой:
Обеспечивают стабильные ежемесячные платежи на протяжении всего срока кредита, что делает их идеальным вариантом для долгосрочного финансового планирования.
Ипотечные кредиты с переменной ставкой:
Процентные ставки колеблются в зависимости от рыночной конъюнктуры, что может привести к уменьшению или увеличению ежемесячных платежей в зависимости от рыночных условий.
Финансирование в соответствии с исламскими нормами/шариатом:
Вместо начисления процентов эти ипотечные кредиты основаны на модели, предусматривающей получение прибыли, что соответствует нормам шариата. Такая модель подходит покупателям, которым требуется финансирование, соответствующее религиозным требованиям.
Какова максимальная сумма кредита в Дубае?
Ипотечные кредиты на недвижимость в ОАЭ, как правило, покрывают от 50 % до 80 % стоимости объекта. Точный процент зависит от ряда факторов, в том числе от общей стоимости недвижимости, статуса проживания покупателя, уровня дохода, кредитной истории, существующих финансовых обязательств и трудового стажа. В совокупности эти факторы определяют окончательное соотношение суммы кредита к стоимости объекта, утверждаемое банком.
Требования к первоначальному взносу в ОАЭ
Даже если вы планируете оформить ипотечный кредит на покупку недвижимости, первоначальный взнос всё равно потребуется. В большинстве случаев покупатели должны быть готовы сразу же внести 20 % от стоимости объекта, помимо регистрационного сбора в размере 4 %, взимаемого Земельным департаментом Дубая (DLD). Эти первоначальные расходы необходимо обязательно учесть в своём бюджете при планировании покупки недвижимости в Дубае, поскольку они составляют значительную часть общей суммы инвестиций.
Необходимые документы для оформления ипотечного кредита в ОАЭ
Банки требуют предоставления документов, подтверждающих финансовую стабильность, личность и кредитоспособность. К числу документов, которые обычно запрашиваются, относятся:
• Копия паспорта и визы ОАЭ
• Идентификационная карта «Emirates ID» для резидентов
• Подтверждение дохода или справка о заработной плате
• Выписки с банковских счетов за последние 3–6 месяцев
• Кредитный отчет
Покупателям-нерезидентам могут потребоваться дополнительные финансовые документы, такие как подтверждение дохода, полученного за рубежом, или налоговые декларации.
Понимание процесса подачи заявки на ипотечный кредит
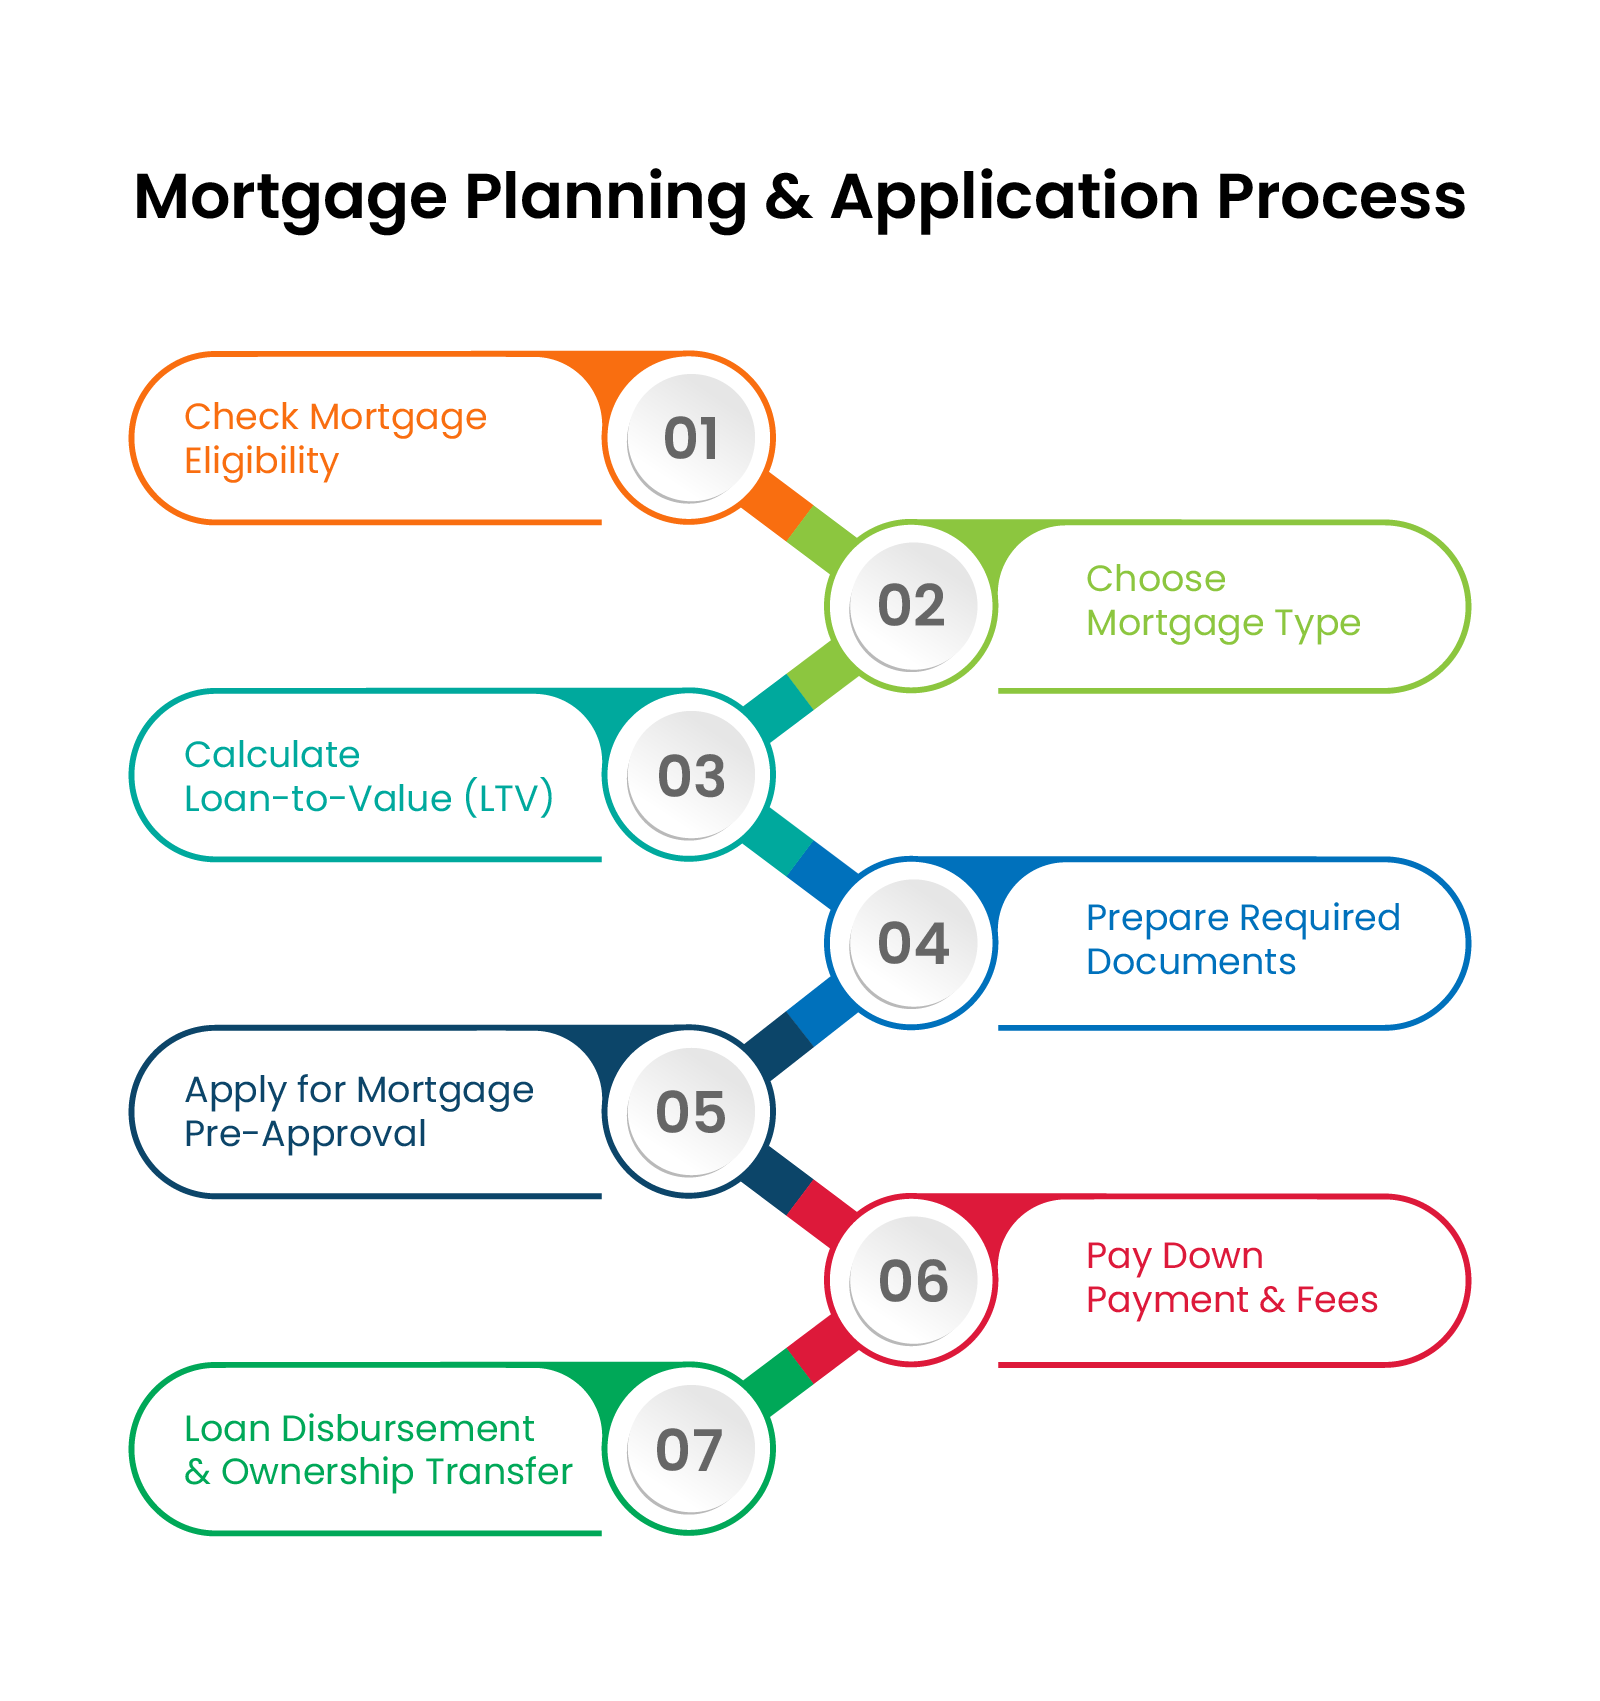
1. Вы можете начать процесс, обратившись напрямую в выбранный вами банк или воспользовавшись услугами лицензированного ипотечного брокера. В Дубае ипотечное кредитование осуществляется исключительно банками, и для того чтобы ипотечный договор имел юридическую силу, он должен быть зарегистрирован в Департаменте земельных ресурсов Дубая (DLD).
2. Далее вам предстоит выбрать вариант ипотечного кредита, соответствующий вашему финансовому профилю, и определиться с наиболее подходящей структурой кредита. На этом этапе вам потребуется предоставить необходимые документы для рассмотрения. Ипотечные предложения в Дубае различаются по процентным ставкам и условиям, и многие банки в настоящее время предоставляют онлайн-калькуляторы ипотечных кредитов. Эти инструменты позволяют ввести личные данные и рассчитать ориентировочную сумму ежемесячных платежей при различных сценариях кредитования.
3. Затем вы получите предварительное одобрение ипотечного кредита. Этот документ подтверждает ваше право на получение ипотечного кредита и указывает максимальную сумму, которую вы можете занять. В Дубае оформление предварительного одобрения ипотечного кредита обычно занимает от трёх до пяти рабочих дней, а его срок действия, как правило, составляет от 60 до 90 дней.
4. После рассмотрения доступных вариантов и выбора подходящего ипотечного плана вам необходимо будет внести требуемый первоначальный взнос, после чего банк предоставит вам четкий график погашения кредита.
5. На заключительном этапе передачи права собственности банк или ипотечный кредитор перечисляет одобренную сумму кредита непосредственно продавцу. После этого право собственности на недвижимость официально переходит к вам.
Дополнительные расходы, которые следует учитывать покупателям
Приобретение недвижимости в Дубае сопряжено с обязательными расходами, помимо первоначального взноса и ежемесячных платежей по ипотеке.
- Регистрационный сбор DLD: 4 % от стоимости недвижимости
- Комиссия доверительного управления: примерно 2 000–4 000 дирхамов ОАЭ
Здесь речь идет о законной передаче права собственности на недвижимость в центре доверительного управления, утвержденном Земельным департаментом Дубая.
- Комиссия агентства: около 2 %
- Сбор за регистрацию ипотеки: 0,25 % от общей суммы кредита
Эти сборы обеспечивают полное соблюдение требований законодательства и надлежащее оформление документов о праве собственности и финансировании.
Предварительное одобрение ипотечного кредита и планирование
Настоятельно рекомендуется получить предварительное одобрение ипотечного кредита до начала поиска недвижимости. Предварительное одобрение позволяет покупателям четко оценить свои возможности по получению кредита, что помогает составить реалистичный бюджет и оптимизировать процесс выбора объекта. Кроме того, это демонстрирует продавцам и застройщикам серьезность намерений, что может сыграть на руку при ведении переговоров и оформлении бронирования.
Рефинансирование и управление кредитами
После оформления ипотечного кредита возможности рефинансирования и тщательное управление кредитом позволяют оптимизировать финансовые обязательства. Покупатели могут скорректировать условия погашения, объединить кредиты или перейти на более выгодные процентные ставки, если таковые доступны. Эффективное управление кредитом сводит к минимуму финансовую нагрузку и обеспечивает устойчивость владения недвижимостью в Дубае, будь то для личного пользования или в качестве долгосрочной инвестиции.
Планы рассрочки платежей от застройщика — практичная альтернатива ипотеке
Для покупателей, которые не могут или предпочитают не оформлять банковский ипотечный кредит, планы оплаты, предлагаемые застройщиками, представляют собой гибкий вариант выхода на рынок. Такие планы особенно полезны для инвесторов, стремящихся быстро диверсифицировать свои вложения, а также для иностранных покупателей, которые могут не соответствовать критериям получения ипотечного кредита в ОАЭ.
Застройщики, как правило, структурируют платежи поэтапно в зависимости от хода строительства объекта. Эти планы не предусматривают процентных ставок, подачи заявок на кредит или банковской экспертизы. Вместо этого речь идет о прямом соглашении между покупателем и застройщиком.
Как работают планы оплаты недвижимости на стадии строительства
- При покупке недвижимости на стадии строительства напрямую у застройщика также требуется первоначальный взнос (как правило, 20 % + 4 % регистрационного сбора DLD). Первоначальный взнос подлежит уплате при бронировании или подписании договора купли-продажи (SPA).
- Распространенные планы оплаты:
На рынке недвижимости Дубая такие распространенные схемы оплаты, как «50/50» или «60/40», определяют, как общая стоимость объекта недвижимости распределяется между платежами, производимыми в ходе строительства, и платежами, производимыми при сдаче объекта или после нее.
Например, план оплаты «50/50» означает, что 50 % стоимости недвижимости оплачивается в ходе строительства частями, привязанными к этапам строительства. Остальные 50 % выплачиваются при сдаче объекта или после сдачи, в зависимости от условий плана.
То же самое касается плана оплаты «60/40», при котором 60 % стоимости недвижимости выплачивается поэтапно в ходе строительства. Остальные 40 % подлежат оплате при сдаче объекта или в течение нескольких лет после сдачи.
Почему покупатели выбирают программы рассрочки при покупке недвижимости на стадии строительства
Покупка недвижимости на стадии строительства привлекает как первых покупателей, так и инвесторов благодаря более низкому финансовому барьеру по сравнению с готовыми объектами. Поскольку нет необходимости в банковском финансировании, покупатели могут приобрести недвижимость, не отвечая строгим критериям ипотечного кредитования и не проходя проверку кредитоспособности. Кроме того, многие проекты на стадии строительства предлагают:
- Более низкие начальные затраты
- Современные планировки и новые удобства
- Высокий потенциал роста стоимости недвижимости после завершения строительства
- Выгодные схемы оплаты после сдачи объекта в отдельных проектах
Стоит ли покупать недвижимость в Дубае в 2025 году?
Рынок недвижимости Дубая по-прежнему остается привлекательным благодаря следующим факторам:
- Высокая доходность от аренды в популярных районах
- Нет налога на недвижимость
- Благоприятные для инвесторов нормативные условия
- Стабильный спрос со стороны как местных, так и зарубежных покупателей
Будь то для проживания или в качестве инвестиции, Дубай по-прежнему остается одним из самых привлекательных рынков недвижимости в мире.
Часто задаваемые вопросы
- Насколько легко получить ипотечный кредит в ОАЭ?
Получить ипотечный кредит в ОАЭ, как правило, не составляет труда, особенно для заявителей, имеющих стабильный доход, безупречную кредитную историю и возможность внести требуемый первоначальный взнос.
- Каковы процентные ставки по ипотечным кредитам в Дубае?
Процентные ставки по ипотечным кредитам в Дубае, как правило, варьируются в зависимости от банка, типа кредита и рыночной конъюнктуры. Ставки по ипотечным кредитам с фиксированной ставкой часто колеблются в диапазоне от 3% до 5%.
- Что произойдет, если я не буду выплачивать ипотеку в Дубае?
Невыплата ипотечных платежей в Дубае может повлечь за собой серьезные последствия. Как правило, банки сначала связываются с заемщиком, чтобы взыскать задолженность или обсудить возможности реструктуризации долга. Продолжающаяся невыплата может привести к судебному разбирательству, что сопряжено с риском изъятия недвижимости и её продажи с аукциона. Чтобы этого избежать, заемщикам следует обращаться к кредитору сразу же при возникновении финансовых трудностей, поскольку банки зачастую готовы пересмотреть условия погашения задолженности.
